2026年,发布《征收挥发性有机物环境保护税试点实施办法》,明确自2027年1月1日起在印刷、石油煤炭加工、化学原料和化学制品制造、医药制造、汽车制造等8个行业开展试点。这意味着,VOCs不再只是“达标排放”问题,也逐步进入企业成本核算和合规管理视野。
从现象看,不少企业已经安装了废气收集或治理设施,但仍面临三个现实难题:一是无组织排放点多,难以准确掌握泄漏位置;二是VOCs组分复杂,排放量核算不够清晰;三是监测数据缺少连续性,税务、环保核查时难以形成完整台账。如果只凭人工采样或零散记录,既可能低估风险,也可能增加管理成本。
从危害看,VOCs排放不仅影响区域空气质量,还会增加企业合规压力。随着地方排放标准逐步收紧,厂区内、厂界、排口的非甲烷总烃和特征污染物限值都在细化。例如,《挥发性有机物无组织排放控制标准》对厂区内无组织排放提出了明确要求,各地也会结合行业特点制定更细的限值。
造成这些问题的原因,主要在于监测和管理方式仍停留在“事后检查”。VOCs不同于二氧化硫、氮氧化物等污染物,它往往没有单一、固定的排口,治理设施运行状态、原辅材料变化、工况波动都会影响排放表现。如果缺少连续监测,企业很难判断浓度升高是设备异常、原料变化,还是无组织泄漏导致。
金叶仪器VOCs在线监测系统支持连续监测、超标报警、数据存储和平台上传,可帮助企业在日常运行中形成较完整的排放记录。设备可选PID传感器方案,对多种挥发性有机物具有较好的响应能力;同时支持4G传输、云平台查看、历史曲线导出等功能,便于管理人员掌握浓度变化趋势。
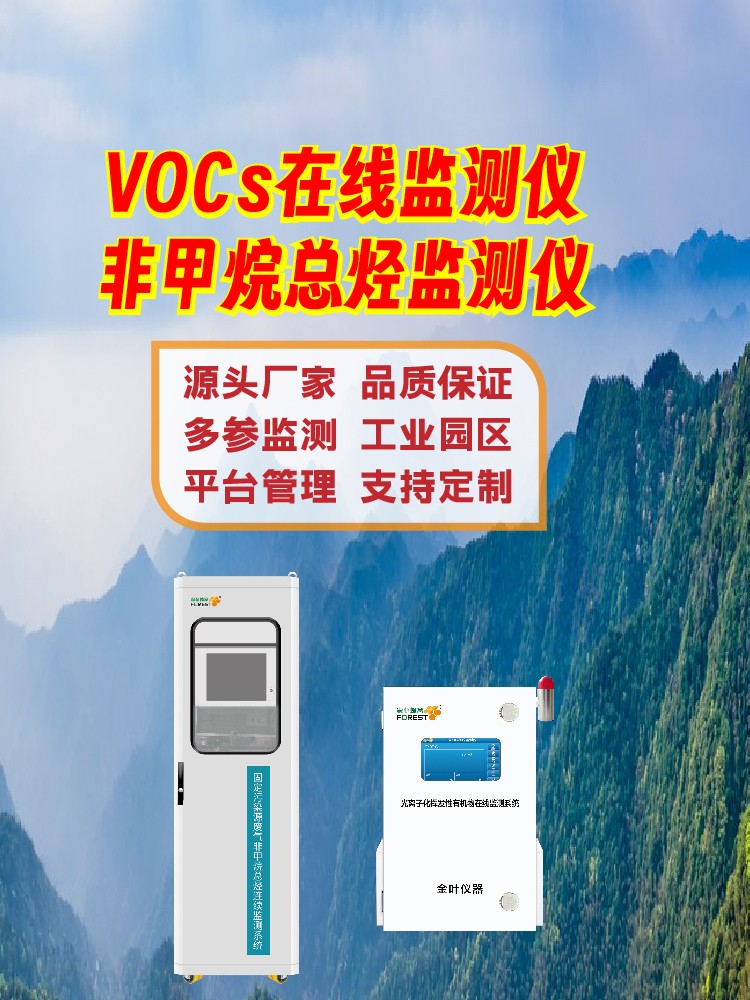
企业可据此建立排放源清单,梳理有组织排口、无组织逸散点和关键工序监测点;再结合治理设施运行状态,判断浓度波动是否与生产工况相关。这样,环保税试点到来时,企业不仅能更清楚地说明“排了多少”,也能更有针对性地优化收集、治理和运行管理。
金叶新闻资讯
山东省济宁市北湖新区新城发展大厦B座12楼
服务热线:17562716362
邮箱: 872819158@qq.com
 扫码获取报价
 手机官网入口
© 版权所有:金叶仪器(山东)有限公司备案号: 鲁ICP备2020040437号-2
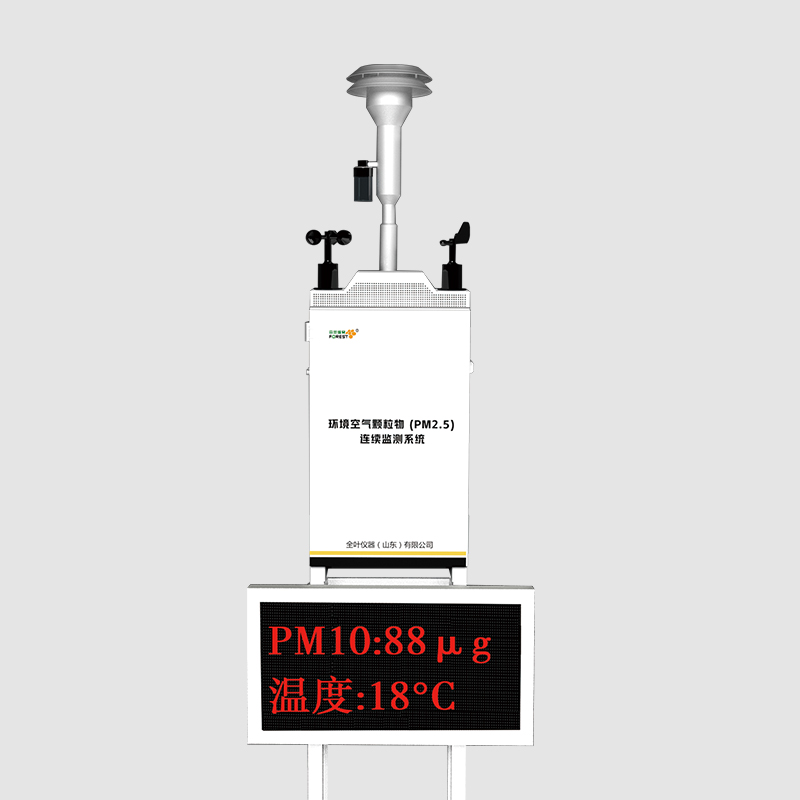 β射线法工地扬尘在线监测仪
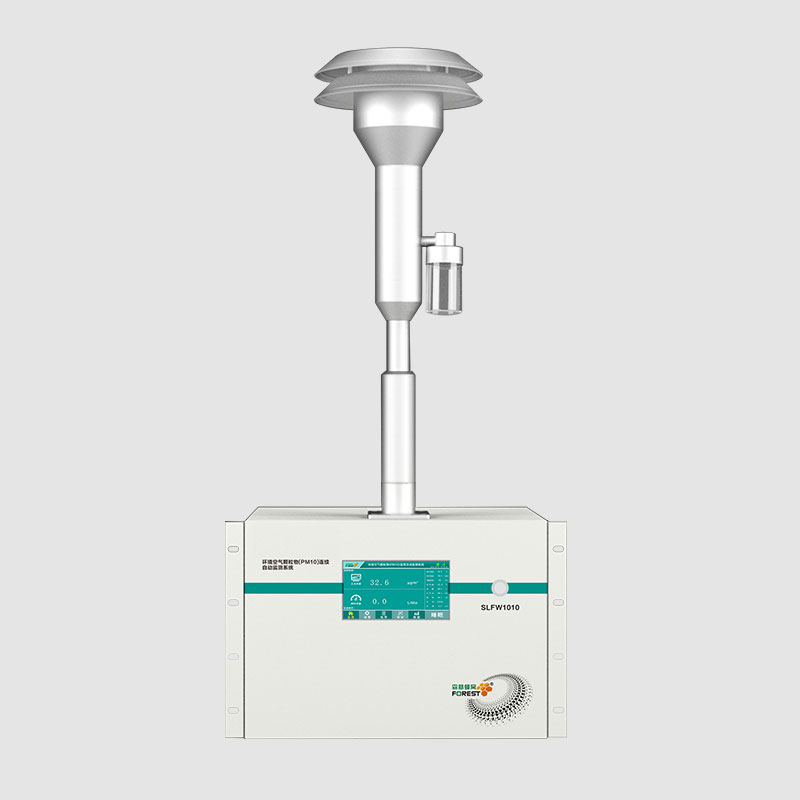 颗粒物(PM10)连续自动监测系统
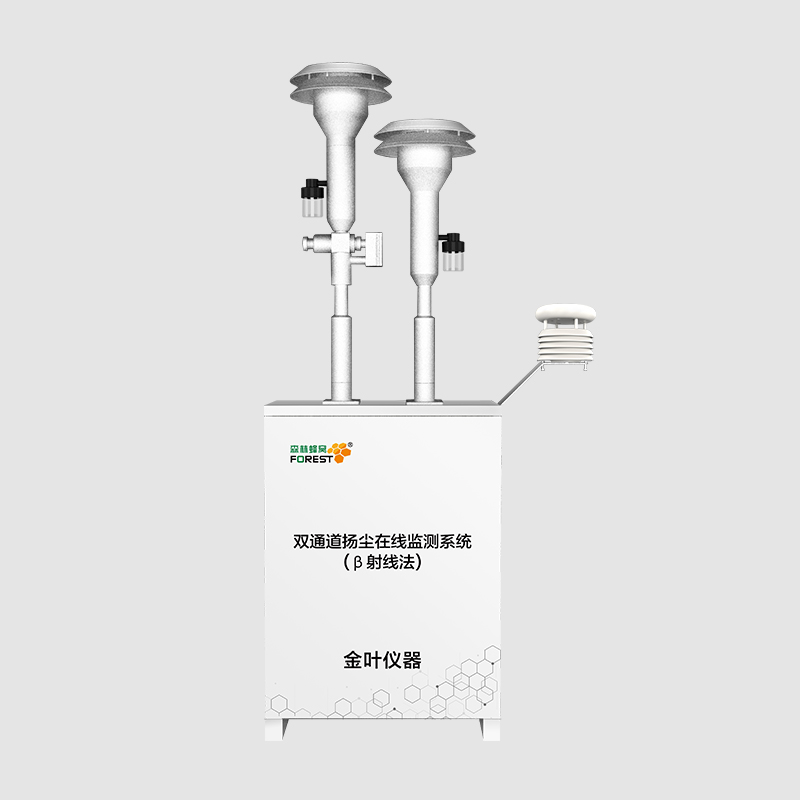 双通道扬尘在线监测仪(β射线)
 扬尘在线监测仪(β射线法)
 泵吸式工地扬尘在线监测仪